納期限を過ぎた納付書が手元にあるとき、まず知りたいのは自分がいくら払うことになるのかという一点だと思います。
この記事では、延滞金の計算式、2026年(令和8年)に実際に使われている率、「延滞金が0円で終わるライン」を先に示します。そのうえで、他の記事があまり書いていないことを一つ足します。60日滞納したときの延滞金と、30日だけ借りて払ったときの利息を、同じ表に並べます。
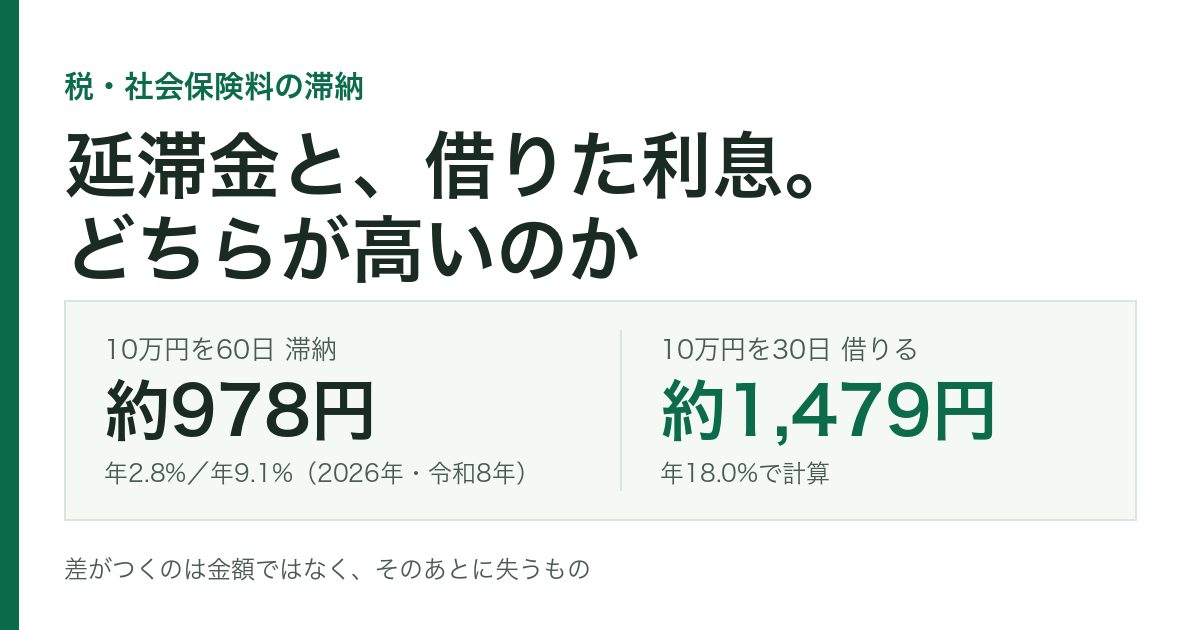
金額を先に言うと、10万円の住民税を60日滞納した延滞金は約978円、10万円を年18.0%で30日借りた利息は約1,479円です(2026年9月時点の率)。数字の上では、滞納のほうが安いことがあります。それでも借りたほうがいい場面と、借りる前に先に使うべき制度も扱います。率・金額はすべて2026年(令和8年)9月時点の公式情報にもとづき、出典は末尾にまとめました。
延滞金は「税額×率×日数÷365」で、1日ずつ積み上がります
延滞金の計算式は、住民税でも国民健康保険料でも国民年金保険料でも、考え方は同じです。
延滞金 = 滞納した税額 × 率 × 滞納した日数 ÷ 365
1年分の率を365で割って、遅れた日数分だけ掛ける。それだけです。借入の利息の計算式とまったく同じ形をしています。後半で両方を並べて比べられるのは、そもそも式が同じだからです。
実際に金額を出すときに押さえるのは3点です。①数え始めるのは納期限の翌日(当日はまだ数えません)。②率は途中で切り替わる(低い率の期間と、それ以降の率の二段構え。切り替わるタイミングは税目で違います)。③端数の切り捨てがある(計算結果が一定額に満たなければ徴収されません)。
支払いが滞ったときにいちばん困るのは、請求が何件あって、総額がいくら残っているのかを自分で把握できないことだ、という声が実際にあります。金額そのものより、総額が分からないまま増え続けている感覚が重くのしかかります。式さえあれば、延滞金の側は電卓で出せます。
なお、この記事で扱う率や計算根拠をどこから取っているかは、カードローン記事の調査方針にまとめてあります。
2026年の率は年2.8%と年9.1%。国民年金だけ低い率の期間が3倍長い
この率は2026年(令和8年)の数字で、年が変わると変わります。延滞金の率は暦年ごとに見直されるため、2027年(令和9年)1月1日からは別の数字になります。検索で出てきた古い記事の率をそのまま使うと、計算結果がずれます。
2026年(令和8年)1月1日から12月31日までに適用される率は、次のとおりです。
| 支払いの種類 | 低い率の期間 | 低い率 | それ以降の率 |
|---|---|---|---|
| 住民税・自動車税などの地方税 | 納期限の翌日から1か月を経過する日まで | 年2.8% | 年9.1% |
| 国民健康保険料 | 納期限の翌日から1か月を経過する日まで | 年2.8% | 年9.1% |
| 国民年金保険料 | 納期限の翌日から3か月を経過する日まで | 年2.8% | 年9.1% |
※2026年(令和8年)9月時点。地方税は静岡県・鹿児島市、国民健康保険料は福岡市、国民年金保険料は日本年金機構の各公式ページで確認(※1〜※4、※6)。
| 税目・保険料 | 低い率(2.8%)が続く期間 | それ以降の率 | 端数・不徴収のライン | 根拠条文 |
|---|---|---|---|---|
| 住民税・自動車税等 | 納期限翌日〜1か月経過日まで | 9.1%(変わらず) | 税額1,000円未満切捨・2,000円未満は延滞金なし/延滞金100円未満切捨・1,000円未満は徴収なし | 地方税法56条2項等・附則3条の2 |
| 国民健康保険料 | 納期限翌日〜1か月経過日まで | 9.1%(変わらず) | 確認できていません(7自治体を確認したが到達できず) | 地方税法321条の2等 |
| 国民年金保険料 | 納期限翌日〜3か月経過日まで(★他の3倍) | 9.1%(変わらず) | 保険料額500円未満切捨/延滞金50円未満切捨・50円未満は徴収なし | 国民年金法97条1項・附則9条の2の5 |
住民税・国保は「1か月」で率が上がるのに対し、国民年金だけ「3か月」低い率のままです。
率の数字は同じなのに、低い率でいられる期間が3倍違う
表の左から2列目に注目してください。率の数字(2.8%と9.1%)はどの税目でも同じですが、低い率でいられる期間が、国民年金保険料だけ3か月と長くなっています。
これは日本年金機構の公式ページが示している計算例からも読み取れます。同機構は、令和8年4月分の保険料を令和8年10月1日に納付した場合の例として、92日分を年2.8%、29日分を年9.1%で計算しています(※6)。92日=3か月分です。
根拠は国民年金法第97条第1項で、条文にはこう書かれています。
「当該納期限の翌日から三月を経過する日までの期間については、年七・三パーセント」(※7)
一方、地方税と国民健康保険料の公式ページは、いずれも「納期限の翌日から1か月を経過する日まで」です(※2〜※4)。同じ「滞納」でも、高い率に切り替わるタイミングが税目によって3倍違うということです。複数の納付書が手元にあるなら、この差は納める順番を決める材料になります。
年9.1%という数字がどこから来ているか
率の決まり方も公式に公開されています。横浜市の説明が最も分かりやすい形でした。
「令和8年中に適用する延滞金の割合は、年9.1%=延滞金特例基準割合(財務大臣が告示する割合 年0.8%+年1.0%)+年7.3%(ただし年14.6%を限度)」(※5)
法律の本則は年14.6%(低い期間は年7.3%)ですが、市中の金利水準に連動する「延滞金特例基準割合」で毎年調整され、2026年はその結果が年2.8%/年9.1%になっています。「財務大臣が告示する割合」が動けば、翌年の延滞金も動きます。
数千円を数日なら、延滞金は0円で終わります
「延滞金は支払い義務がありますか」「市民税の延滞金を払わないとどうなる」。検索されている疑問の上位16件のうち、この形が2件を占めます。
答えを先に書きます。法律上、支払い義務はあります。ただし、計算した金額が一定のラインに届かない場合、延滞金は徴収されません。「払わなくていい」ケースは、端数処理のルールとして実在します。
地方税の場合、静岡県の公式ページはこう書いています(※2)。
- 「延滞金の計算の基礎となる税額に1,000円未満の端数がある場合は、その端数は切り捨てます。」
- 「延滞金の計算の基礎となる税額が2,000円未満の場合は、徴収しません。」
- 「延滞金が1,000円未満の場合は徴収しません。」
- 「延滞金が1,000円を超え、100円未満の端数がある場合は、その端数を切り捨てます。」
同じ趣旨の記載は他の自治体にもあり、板橋区は「延滞金額が1,000円未満であるときは、延滞金は加算されません。」、練馬区は「税額が2,000円未満の場合と計算された延滞金が1,000円未満の場合には、延滞金はかかりません。」と公開しています(2026年9月時点・各自治体公式ページ)。
国民年金保険料はラインの金額が違います。日本年金機構は「各月の国民年金保険料額(500円未満の端数は切り捨て)」「延滞金(50円未満の端数は切り捨てし、延滞金が50円未満の場合は徴収しない)」としています(※6)。地方税は1,000円単位、国民年金保険料は50円単位で、線引きの金額はそろっていません。
なお、国民健康保険料の端数処理は、複数の自治体の公式ページを当たりましたが数値まで確認できていません。税目ごとに違う以上、1つの数字で言い切らないほうが安全です。加入している市区町村の公式ページか窓口で確認してください。
具体的にどのくらいなら0円で済むか
地方税の「延滞金1,000円未満は徴収しない」を前提に、いくつか計算してみます(2026年9月時点の率)。
| 税額 | 滞納日数 | 延滞金の計算結果 | 徴収されるか |
|---|---|---|---|
| 10,000円 | 10日 | 10,000×2.8%×10÷365=約7円 | 徴収されない |
| 45,000円 | 30日 | 45,000×2.8%×30÷365=約103円 | 徴収されない |
| 45,000円 | 60日 | 約103円+45,000×9.1%×30÷365(約336円)=約440円 | 徴収されない |
| 100,000円 | 60日 | 約978円 | 徴収されない(1,000円未満のため) |
※静岡県の基準で計算した場合。端数処理の取り扱いは自治体によって異なります。
「自動車税が45,000円の延滞金はいくらですか」という疑問がよく検索されていますが、この基準で計算する限り、45,000円なら延滞金が1,000円に届くのは納期限からおよそ110日後です。数日から1か月程度の遅れなら、延滞金はそこまで大きくなりません。
延滞金がゼロでも、督促の手続きは止まりません。納期限を過ぎれば督促状は届き、その先の手続きも予定どおり進みます。止まるのは延滞金の請求だけです。
| 滞納額 | 15日 | 30日 | 60日 | 90日 |
|---|---|---|---|---|
| 30,000円 | 0円 | 0円 | 0円 | 0円 |
| 50,000円 | 0円 | 0円 | 0円 | 0円 |
| 100,000円 | 0円 | 0円 | 0円 | 1,700円 |
| 200,000円 | 0円 | 0円 | 1,900円 | 3,400円 |
| 300,000円 | 0円 | 0円 | 2,900円 | 5,100円 |
計算式: 30日までは「滞納額×2.8%×日数÷365」。31日目以降は「30日分(2.8%)+残り日数分(9.1%)」を合算。
端数処理は静岡県公式ページの逐語ルールを機械的に適用(延滞金の計算基礎額1,000円未満切捨て・延滞金100円未満切捨て・延滞金1,000円未満は徴収なし)。0円の欄はすべて「延滞金が1,000円未満のため徴収されない」に該当する。自治体により運用が異なる場合がある。2026年(令和8年)9月時点の率(2.8%/9.1%)で計算。
10万円の住民税を60日滞納すると、延滞金は約978円
いちばん検索されている形の質問に、実数で答えます。前提は「10万円の住民税を、納期限から60日滞納した」です(2026年9月時点の率)。
最初の30日(納期限の翌日から1か月)
100,000円 × 2.8% × 30 ÷ 365 = 約230円
31日目から60日目
100,000円 × 9.1% × 30 ÷ 365 = 約748円
合計 = 約978円(前章の端数処理により、実際の徴収額は1,000円未満のため0円になる自治体もあります)
60日でこの金額です。1か月(30日)だけなら約230円、1日だけなら約7円。「住民税を1ヶ月滞納したら延滞金はいくらですか」への答えは、10万円の場合で約230円になります。あとは自分の税額と経過日数に置き換えるだけです。
国民年金保険料の場合(公式の計算例)
日本年金機構が公開している計算例も引いておきます(※6)。令和8年4月分の保険料を令和8年10月1日に納付した場合です。
- 17,500円 × 2.8% × 92日 ÷ 365 = 123.5068…円
- 17,500円 × 9.1% × 29日 ÷ 365 = 126.5274…円
- 合計 250.0342…円 → 250円(50円未満切り捨て)
17,500円は、令和8年度の保険料額17,920円から500円未満を切り捨てた額です。約半年遅れて250円、という水準になります。
金額よりも大きいのは、年金の受給要件です。国民年金法第30条第1項ただし書は、障害基礎年金について「当該被保険者期間に係る保険料納付済期間と保険料免除期間とを合算した期間が当該被保険者期間の三分の二に満たないときは、この限りでない」と定めています(※15)。未納のままの期間は算入されませんが、免除や納付猶予が認められた期間は算入されます。払えないまま放置するのと、窓口で免除・猶予を申請しておくのとでは、いざというときの結果が変わります。手続きの方法は後の章で書きます。
もう一点、国民年金保険料には他と違う条件があります。日本年金機構は「延滞金は、督促状で指定した期限より後に国民年金保険料が納付されたときに発生します」と明記しています(※6)。納期限を過ぎただけで自動的に発生するのではなく、督促状の期限が基準になる、という書き方です。
携帯代の滞納は、延滞金では終わりません
ここまでは税と社会保険料の話です。携帯料金の滞納は、別の時計で進みます。
請求書が続けて届き、その中に信用情報への登録を告げるものが混じっていた——そういう声もあります。制度として学ぶ前に、請求書の側から「信用情報」という言葉が届く、というのが現実の順番です。何が起きるかを、公式情報で確認できる範囲だけ書きます。
1. 端末を分割で買っている場合、支払状況が信用情報に残る
端末代金の分割払いは、購入代金を立て替えて2か月を超える期間で受け取る形になっていれば、割賦販売法上の「個別信用購入あつせん」に当たりうる仕組みです(同法第2条第4項・※10)。どの契約形態かは各社の契約条項によるため、個社を名指しして断定はしません。
信用情報機関のCICは、保有する情報として「報告日、残債額、請求額、入金額、入金履歴、異動(延滞・保証履行・破産)の有無、異動発生日、延滞解消日、終了状況等」を挙げており、保有期間は「契約期間中および契約終了後5年以内」としています(※8)。
ただし、何日の延滞で「異動」として登録されるのかは公表されていません。日数を断定している説明を見かけても、公式に確認できる情報ではありません。
2. 契約が解除されると、不払いの情報が事業者間で共有される
電気通信事業者協会(TCA)は、こう公開しています(※9)。
「平成11年4月から、契約解除後(※お客様の任意(申出)解約を含みます)に料金不払いのあるお客様の情報を携帯電話等の移動系通信事業者間で交換しています。」
「その情報を契約申し込み受付時の加入審査に活用することにより…(料金不払いの状況によってはお申し込みをお受けできない事があります)。」
交換される期間は「契約解除後5年以内」、参加事業者は30社以上です。他社へ乗り換えれば切り離せる性質のものではないと公式に書かれています。
3. いつ止まるかは、この記事では確認できていません
「支払いが遅れてから何日で回線が止まるか」を明記した公式ページには到達できませんでした。契約約款に定めがありますが、この記事では日数を確認できていません。利用中の事業者の約款か、請求書に記載された問い合わせ先で確認してください。
税との違いは、金額ではなく元に戻すコストです。延滞金は納めれば終わりますが、契約が解除された電話番号は戻りません。
「60日滞納」と「30日借りて払う」を、同じ表に並べます
延滞金と利息は同じ式なのに、この2つを並べて比べた記事はほとんど見当たりません。並べます。前提は、どちらも10万円・2026年9月時点です。
先に、年18.0%という数字の出どころを書いておきます。これは利息制限法第1条が定める上限です。同条は「元本の額が十万円以上百万円未満の場合 年一割八分」としており(※13)、10万円を借りる場合の上限が年18.0%になります。以下の計算はこの法律上の上限を使ったもので、特定の貸金業者の貸付条件ではありません。実際に適用される利率は契約ごとに違います。
| 60日滞納した場合 | 30日だけ借りて、期日に返した場合 | |
|---|---|---|
| 計算式 | 10万×2.8%×30÷365 + 10万×9.1%×30÷365 | 10万 × 18.0% × 30 ÷ 365 |
| 直接かかる金額 | 延滞金 約978円(端数処理で0円になる場合あり) | 利息 約1,479円 |
| 増え方 | 1か月を境に率が上がり、納めるまで続く | 返した時点で止まる |
| 督促・差押え | 督促状が届き、その督促状を発した日から10日を経過した日までに完納しないと、財産の差押えの対象になります(市町村民税の場合・地方税法第331条第1項第1号・※14) | ない |
| 信用情報 | CICの公開情報を見る限り、税・保険料の滞納そのものは対象外 | 期日どおり返せば延滞の記録にはならない |
| 相談できるか | 窓口で分納・猶予・免除の相談ができる | 返済期日は原則動かせない |
| 審査 | ない | ある(結果は事前に分からない) |
金額だけを見れば、延滞金の約978円のほうが、利息の約1,479円より安いのです。「滞納にメリットはない」と書かれていることが多いのですが、直接のコストという意味では、税や社会保険料の短期の滞納はそれほど高くつきません。端数処理で0円になることすらあります。
ただし、安いのは延滞金の額だけです。差押えは金額に出ません。地方税法は市町村民税について、滞納者が督促を受け「その督促状を発した日から起算して十日を経過した日までに」完納しないときは、市町村の徴税吏員は「滞納者の財産を差し押えなければならない」と定めています(第331条第1項第1号・※14)。「差し押さえることができる」ではなく「差し押えなければならない」と書かれている条文です。延滞金の請求が0円で終わっても、督促状は届き、その先の手続きは予定どおり進みます。この記事は滞納を勧めるものではなく、金額だけで判断すると読み違えることを示すために並べています。
差がつくのは、表の下の行です。止まるのか、進むのか。利息は返した時点で止まりますが、滞納は納めるまで続き、その間に督促の手続きが別に進みます。
→1,000円未満のため不徴収
| 判断軸 | 60日滞納したとき | 30日だけ借りて、期日に払ったとき |
|---|---|---|
| 直接のコスト | 延滞金 0円(計算上978円だが1,000円未満のため不徴収) | 利息 約1,479円 |
| 計算式 | 10万×2.8%×30÷365 + 10万×9.1%×30÷365 | 10万×18.0%×30÷365 |
| 携帯 | 税・保険料の滞納と携帯料金は別枠。携帯料金そのものを滞納すると、不払者情報がTCA加盟30社以上で交換される(契約解除後5年以内) | 期日に返せば、携帯の契約・審査に影響しない |
| 信用情報 | 税・保険料の滞納自体はCIC等の対象外 | 借入・返済はCICに登録される(契約中+終了後5年以内)。期日どおり返せば延滞の記録は残らない |
| 督促・差押え | 督促状が届く。世帯主がいる場合は連帯納付義務者にも送付される。完納しないまま放置すると、その先の手続きが進む | 契約どおり返せば督促の対象にならない |
| 相談の余地 | 窓口で分納・猶予の相談ができる(国民年金保険料の免除・納付猶予だけで年4,245,510件) | 貸主との契約。返せなければ延滞・督促・信用情報登録に進む |
それでも「督促・差押え」「信用情報」の行は、滞納と借入で中身が逆になります。
金額だけで判断しないでください。
期間が延びると、利息の側は一気に増えます
ただし「借りたほうが安い」と言えるのは、短期で返しきる場合だけです。この記事と同じ式(元金 × 率 × 日数 ÷ 365)で、10万円・年18.0%の利息を期間別に出します。あわせて、同じ10万円を滞納し続けた場合の延滞金も並べます(2026年9月時点の率)。
| 経過した期間 | 借りた場合の利息(年18.0%) | 滞納した場合の延滞金(年2.8%→9.1%) |
|---|---|---|
| 30日 | 約1,479円 | 約230円 |
| 60日 | 約2,959円 | 約978円 |
| 90日 | 約4,438円 | 約1,726円 |
| 180日 | 約8,877円 | 約3,970円 |
※利息は元金10万円が減らない前提の単純計算です。実際のカードローンは返済のたびに元金が減るため、実際に払う利息はこの表より少なくなります。延滞金は納期限の翌日から30日までを年2.8%、それ以降を年9.1%で計算しています。
それでも向きは変わりません。期間が延びるほど、利息の側が延滞金より速く増えます。30日なら約1,479円と約230円で1,249円の差ですが、180日では約8,877円と約3,970円で4,907円の差になります。「借りたほうが安い」が成り立つのは、30日で返しきる前提のときだけです。
貸付条件(金利・限度額・返済回数)は業者ごとに違います。登録番号や条件を横に並べたい場合は、中小消費者金融8社の登録情報と条件の一覧にまとめてあります。
貸付条件・必要書類・受付時間の最新の内容は、公式サイトで直接確認できます。申込フォームの送信は、融資が決まったことを意味するものではありません。審査を経て契約手続きまで進んではじめて契約になります。

利息は元金10万円が減らない前提の単純計算です。実際のカードローンは返済のたびに元金が減るため、実際に払う利息はこの表より少なくなります。
| 経過 | 借りた利息 | 滞納の延滞金 | 差 |
|---|---|---|---|
| 30日 | 約1,479円 | 約230円 | 1,249円 |
| 60日 | 約2,959円 | 約978円 | 1,981円 |
| 90日 | 約4,438円 | 約1,726円 | 2,712円 |
| 180日 | 約8,877円 | 約3,970円 | 4,907円 |
計算式: 利息=100,000×18.0%×日数÷365/延滞金=100,000×2.8%×30÷365 + 100,000×9.1%×(日数−30)÷365。編集部が計算。2026年(令和8年)9月時点の率。延滞金は端数処理前の計算結果で、実際には1,000円未満なら徴収されない取り扱いがあります。
先に窓口へ相談するもの、止まる前に払うべきもの
手元に複数の請求があるなら、全部を同じ扱いにする必要はありません。分かれ目は「待ってもらう窓口があるかどうか」の一点です。
まず窓口に相談するもの(借りるより先)
| 支払い | 相談先 | 用意されている仕組み |
|---|---|---|
| 住民税・自動車税などの地方税 | 市区町村・都道府県の納税課 | 分割納付の相談、徴収猶予、減免 |
| 国民健康保険料 | 市区町村の国保の窓口 | 分割納付の相談、減免 |
| 国民年金保険料 | 年金事務所・市区町村の国民年金窓口 | 保険料免除、納付猶予 |
これらは相談すれば待ってもらえる可能性がある支払いです。用意されている仕組みを使わずに借りるのは、使える制度を置いたまま利息を払うことになります。
止まる前に払ったほうがいいもの
- 携帯料金(契約が解除されると番号は戻らず、不払い情報は5年以内の期間で共有されます・※9)
- 家賃(滞納が続けば契約そのものの話になります)
- 生命保険・医療保険の保険料(失効すると、必要になったときに使えません)
- 電気・ガス・水道
こちら側の共通点は、待ってもらえるかどうかではなく、権利や契約そのものが消えることです。消えたあとに元へ戻すコストのほうが、延滞金や利息より大きくなる場合があります。
なお国民健康保険料は、窓口に相談できる支払いである一方、滞納が続いたときの取り扱いは自治体ごとに定められています。通院が続いている場合は、後回しにせず窓口で確認してください。
窓口で分納を頼むときの言い方(年に425万件使われている制度です)
相談に行くのが気まずい、という理由だけで先延ばしになっているなら、ここだけ読んでください。
窓口は、取り立てをする場所ではなく、払い方を決める場所です。そして、この種の手続きは例外的なものではありません。デジタル庁が公開している行政手続の調査データでは、「国民年金保険料免除・納付猶予申請書」の年間処理件数は4,245,510件です(※11・概数および一部試算値を含みます)。年に420万件以上が動いている、日常的な手続きです。
持っていくもの
- 納付書、または督促状
- 収入がわかるもの(給与明細、源泉徴収票など)
- 家賃・光熱費など、ほかの支払いがわかるもの
伝える順番
- 「支払う意思はあります。一括では難しいので、分けて納めたいです」
- 「いま手取りが月◯万円で、家賃が◯万円、ほかに◯◯の支払いがあります」
- 「毎月◯日に◯円なら、確実に納められます」
いちばん大事なのは3番目です。払えない理由ではなく、払える金額と日付を自分から出すと、話が具体的な予定に変わります。金額を出さずに「厳しいです」とだけ伝えると、窓口の側も提案の形を作れません。
分納の相談がまとまっても、延滞金がゼロになるとは限りません。どこまで認められるかの基準も一律には公表されていません。それでも、放置した場合と違い、督促やその先の手続きが進むのを止められる可能性があります。
国民年金保険料には、分納とは別に免除・納付猶予があり、申請が通れば保険料そのものの扱いが変わります。年に420万件を超える申請書が処理されているのは、この仕組みです。前の章で書いたとおり、免除や納付猶予が認められた期間は年金の納付要件に算入されます(※15)。払えないまま放置するのと、申請して認められるのとでは、将来の結果が変わります。
窓口へ行く時間が取れないなら、オンラインでも出せます
「平日に役所へ行けない」という理由で止まっているなら、ここを読んでください。国民年金の免除・納付猶予・学生納付特例の申請は、電子申請に対応しています。2024年5月13日の参議院行政監視委員会で、厚生労働省の年金管理審議官が次のように答弁しています。
「国民年金の加入手続、免除、納付猶予、学生納付特例申請の電子申請を令和四年五月から開始したところでございます」(※16)
2022年(令和4年)5月からの運用です。窓口に並ぶ前に、まず自分の場合が対象になるかをオンラインで確かめられます。ただし地方税(住民税・自動車税)の分納の相談は、自治体ごとに受付方法が違います。お住まいの市区町村・都道府県の公式ページで確認してください。
借りて払うなら、この3つが揃っているときだけ
それでも借りて払うほうが合理的な場面はあります。条件は3つです。1つでも欠けているなら、前の章の窓口に戻ってください。
条件1:返す日が決まっている
次の給料日、入金予定日を日付で言えること。「そのうち何とかなる」は日付ではありません。30日で返せば約1,479円、6か月かけると約4,680円。期間が延びた時点で、滞納より高くつきます。
条件2:返す原資が確定している
その日に入る金額から家賃・食費・ほかの返済を引いた残りで返せること。返すために別のところから借りる予定があるなら、この条件は満たしていません。
条件3:利息が、滞納で失うものより小さい
約1,479円を払ってでも止めたいものを、具体的に言えるかどうかです。「携帯が止まると仕事の連絡が来なくなる」のように中身を言えるなら、条件3は満たしています。言えないなら、その1,479円を払って借りる必要はない可能性が高いです。
3つ揃っていても、結果は事前には分かりません
申込をしても、契約に至るかは審査次第です。審査の基準や可決の割合は、どの業者も公表していません。一律の基準もありません。通る前提で支払いの予定を組まず、「通らなかったら窓口で分納を相談する」という二段構えで動いてください。
申込はインターネットの申込フォームから行えるところが多く、必要書類や質問事項を自分のペースで画面で確認しながら進められます。迷っている段階なら、口頭でやり取りする前に条件を読んで判断できるネットの申込フォームのほうが向いています。登録番号や貸付条件を先に横並びで見たい場合は、中小消費者金融8社の登録情報と条件の一覧を確認してから決めるほうが確実です。
申込はインターネットの申込フォームから行えます。貸付条件・必要書類・受付時間は変更される場合がありますので、申し込む前に公式サイトで最新の内容をご確認ください。

督促と名乗る連絡が来たら(公式は書面で来ます)
滞納している人のところには、詐欺の連絡のほうが先に来ることがあります。公的機関を名乗り、未納分をその日のうちに決済アプリで払うよう求めるメールが届いた、という声が実際にあります。受け取った側は「公的機関がメールで支払いを求めてくるはずがない」と判断して回避していましたが、見破るための根拠が分かりにくいのが問題です。手がかりを3つ書いておきます。
手がかり1:公式の督促は「書面」で来る
日本年金機構は、延滞金の発生条件を「督促状で指定した期限より後に国民年金保険料が納付されたとき」と説明しています(※6)。制度の起点は、メールでもSMSでもなく督促状という書面です。地方税の督促も書面で届きます。
手がかり2:本物の督促状に書かれていること
編集部で国民健康保険料の督促状の実物を確認したところ、本文にはこうした文言が印刷されていました。
「…連帯納付義務者にも督促状が送付されます。また、督促状の指定期限までに完納しないときは、法律に定める金額の『延滞金』を徴収し…」
自治体のウェブページは「延滞金がかかります」と説明しますが、通知そのものに何が書かれているかまで載せているページはほとんどありません。本物はこうした硬い定型文で、支払先も金融機関や自治体の窓口として印字されています。特定の決済アプリでの支払いを、締切当日にメールで求めてくることはありません。
手がかり3:払ったあとに督促が届くこともある
同じく実物の通知には、こう書かれていました。
「確認に20日程度かかるため、行き違いで督促状が届く場合があります」
納付から入金確認までに時間がかかるため、払ったのに督促状が届くことがあると通知の側に明記されています。支払った直後に督促状が来た場合は、領収証書や振込の控えを手元に置いて、通知に印字されている窓口へ問い合わせてください。メールやSMSに書かれた番号・URLではなく、納付書や公式ページに載っている連絡先を使うのが安全です。
よくある質問
Q. 延滞金は何パーセントですか。
A. 2026年(令和8年)は、納期限の翌日から一定期間までが年2.8%、それ以降が年9.1%です(※1〜※6)。率は暦年ごとに見直されるため、2027年(令和9年)からは変わります。前年以前の率はこの記事では扱っていません(国税庁や自治体の公式ページに年ごとの一覧があります)。
Q. 住民税の延滞金はいくらですか。
A. 税額と遅れた日数で決まります。計算は「税額×率×日数÷365」で、2026年(令和8年)は納期限の翌日から1か月までが年2.8%、それ以降が年9.1%です。10万円なら30日で約230円、60日で約978円になります(いずれも端数処理の前の金額です)。
Q. 住民税を1ヶ月延滞したら、いくら延滞金がつきますか。
A. 税額10万円なら、100,000×2.8%×30÷365=約230円です(2026年9月時点)。ただし延滞金1,000円未満は徴収しない取り扱いの自治体があり、その場合は0円です。
Q. 市民税の延滞金は2ヶ月でいくらですか。
A. 税額10万円・60日で約978円です(約230円+約748円)。61日目以降も年9.1%で増えます。
Q. 自動車税の延滞金は1日いくらですか。
A. 税額45,000円の場合、納期限の翌日から1か月までは 45,000×2.8%÷365=1日あたり約3.5円、1か月を過ぎると年9.1%で1日あたり約11.2円です(2026年9月時点)。
Q. 延滞金の計算サイトはありますか。
A. 試算ページを用意している自治体もありますが、式は「税額×率×日数÷365」で共通です。率と日数が分かれば電卓で出せます。試算はあくまで目安で、正式な金額は納付先が計算したものになります。
Q. 延滞金は支払い義務がありますか。払わなくていい場合はありますか。
A. 法律にもとづく支払い義務があります。ただし計算結果が一定額に満たない場合は徴収されません(地方税は延滞金1,000円未満、国民年金保険料は50円未満など・※2、※6)。「払わなくていい」ケースは、この端数処理として実在します。
Q. 分納を相談すれば、延滞金は止まりますか。
A. 延滞金の計算そのものは、完納するまで続くのが原則です。猶予の可否や取り扱いは一律には公表されていないため、窓口で確認してください。相談によって、督促やその先の手続きが進むのを止められる可能性があります。
Q. 借りたお金で税金や保険料を払っても問題ありませんか。
A. 使途が限定された商品を除けば、使い道として問題になることはありません。ただし税・社会保険料には分納や免除・猶予があります。使える制度を確認する前に借りるのは順番が逆です。窓口で相談し、それでも足りない分をどうするか、という順で考えてください。
Q. 税金や国民健康保険料の滞納は、信用情報に記録されますか。
A. CICが公開している保有情報の範囲を見る限り、税・社会保険料の滞納そのものは対象に含まれていません。CICが保有するのは、クレジットやローンなどの契約に関する情報です(※8)。なお、この記事で確認したのはCICの公開情報のみで、ほかの信用情報機関については確認していません。ただし携帯端末の分割払いのように、信用情報の対象になる契約は別です。
この記事の率・計算例・制度の内容は、2026年(令和8年)9月時点で各公式ページを確認したものです。延滞金の率は暦年で切り替わるため、2027年(令和9年)以降は数字が変わります。納付書が手元にある場合は、記載された納期限と、お住まいの自治体・日本年金機構の公式ページで当年の率を確認してください。
どの情報をどこから取り、何を確認できなかったかは、カードローン記事の調査方針に記載しています。
出典
- ※1 国税庁「延滞税の割合」(国税の「延滞税」は地方税の「延滞金」とは別の制度ですが、率のもとになる財務大臣告示の割合が共通のため参照しています) (2026年9月15日確認)
- ※2 静岡県「県税の納付が遅れた場合(延滞金)」 (2026年9月15日確認)
- ※3 鹿児島市「延滞金について」 (2026年9月15日確認)
- ※4 福岡市「延滞金の割合」 (2026年9月15日確認)
- ※5 横浜市「延滞金の割合」 (2026年9月15日確認)
- ※6 日本年金機構「国民年金保険料の延滞金」 (2026年9月15日確認)
- ※7 国民年金法(昭和34年法律第141号)第97条 e-Gov法令検索 (2026年9月15日確認)
- ※8 CIC「CICが保有する信用情報」 (2026年9月15日確認)
- ※9 一般社団法人電気通信事業者協会「不払者情報の交換」 (2026年9月15日確認)
- ※10 割賦販売法(昭和36年法律第159号)第2条第4項 e-Gov法令検索 (2026年9月15日確認)
- ※11 デジタル庁「行政手続等の棚卸調査結果」(「国民年金保険料免除・納付猶予申請書」の年間件数 4,245,510件/2026年9月15日に当該データを参照。件数は概数および一部試算値を含みます)
- ※12 期間別の利息・延滞金は、本文に示した式(元金 × 率 × 日数 ÷ 365)で編集部が計算したものです。外部の試算ページの数値は使っていません。
- ※13 利息制限法(昭和29年法律第100号)第1条 e-Gov法令検索 (2026年9月15日確認)
- ※14 地方税法(昭和25年法律第226号)第331条(市町村民税に係る滞納処分) e-Gov法令検索 (2026年9月15日確認)
- ※15 国民年金法(昭和34年法律第141号)第30条(障害基礎年金の支給要件) e-Gov法令検索 (2026年9月15日確認)
- ※16 第213回国会 参議院 行政監視委員会 第4号(2024年5月13日)厚生労働省大臣官房年金管理審議官の答弁 国会会議録検索システム (2026年9月15日確認)